Завантаження дати...
SCHUFA для українців у Німеччині: як отримати витяг, покращити рейтинг і орендувати житло
Під час пошуку квартири в Німеччині українці досить швидко стикаються зі словом SCHUFA. Підтвердження кредитоспроможності часто просять орендодавці, дані SCHUFA для українців можуть перевіряти банки перед наданням кредиту, а також компанії, які укладають із клієнтом договори з фінансовим ризиком, наприклад на мобільний зв’язок або купівлю товарів у розстрочку.
Для людини, яка нещодавно переїхала до країни, система може виглядати незрозумілою: звідки береться рейтинг, чому його іноді взагалі немає та який саме документ потрібно показувати орендодавцю. Нижче пояснюємо, як працює SCHUFA у 2026 році, чим відрізняється безкоштовна Datenkopie від платного BonitätsCheck і що можна зробити, якщо кредитна історія в Німеччині лише починає формуватися. Більше про документи, роботу, житло та правила перебування ми також зібрали у великому гайді про українців у Німеччині у 2026 році.
Навігація
Що таке SCHUFA для українців
SCHUFA — найбільше в Німеччині приватне бюро кредитної інформації. Воно отримує дані від банків та інших компаній-партнерів і на їхній основі оцінює ймовірність того, що людина виконуватиме свої фінансові зобов’язання належним чином.
Важливо розуміти, що SCHUFA не оцінює розмір вашої зарплати, заощаджень або майна. Скоринг базується насамперед на інформації, яку SCHUFA має про ваші договори, кредитні зобов’язання, запити та можливі платіжні порушення. Тому людина з високим доходом не обов’язково автоматично матиме найвищий бал, а новоприбулий українець може певний час взагалі не мати достатньої історії для повноцінного скорингу.
Новий SCHUFA Score у 2026 році
Із 17 березня 2026 року споживачі можуть бачити новий SCHUFA-Score. Замість старого базового показника у відсотках використовується шкала від 100 до 999 балів: що вищий результат, то кращою вважається кредитоспроможність за моделлю SCHUFA.
Нова система значно прозоріша за попередню. Скоринг складається з 12 визначених критеріїв, серед яких платіжні порушення, вік найстарішого банківського договору та кредитної картки, давність поточної адреси, кількість нових запитів щодо рахунків і карток, оформлені протягом останніх 12 місяців кредити в розстрочку та їхній статус.
| Результат | Категорія SCHUFA |
| 776–999 | Відмінний |
| 709–775 | Добрий |
| 642–708 | Прийнятний |
| 100–641 | Достатній |
| Бал не розраховується | Незадовільний |
Якщо в людини є відкриті платіжні порушення, за яких виконані умови для внесення негативної інформації, SCHUFA може взагалі не розраховувати бал. Водночас відсутність Score не завжди означає проблеми з боргами: причиною може бути й те, що SCHUFA поки має замало інформації про людину.
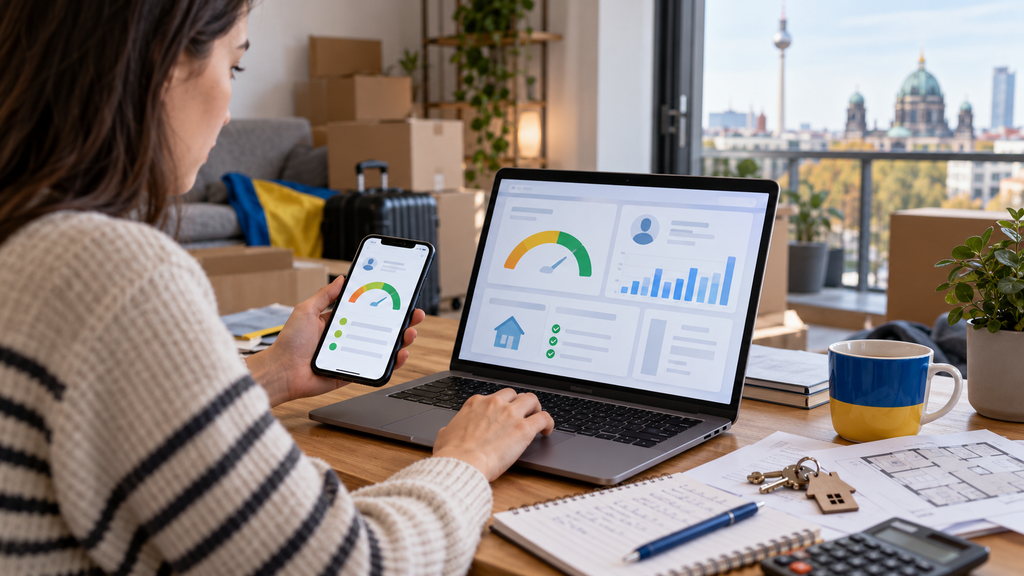
Новий показник поки використовується не всіма компаніями одночасно. Для бізнес-партнерів діє перехідний період до кінця 2028 року, тому в окремих процесах ще можуть зустрічатися старі моделі оцінювання. Через це новий бал у діапазоні 100–999 не варто напряму порівнювати зі старим SCHUFA-Basisscore у відсотках.
У 2026 році також доступний безкоштовний цифровий SCHUFA-Account. Через нього можна переглядати дані, які впливають на кредитоспроможність, бачити свій Score та розбиратися, як сформувався результат. Доступ до акаунта є постійним, однак у безкоштовній версії дані та Score зазвичай оновлюються раз на квартал.
Безкоштовна Datenkopie та платний BonitätsCheck: у чому різниця
Одна з найпоширеніших помилок під час пошуку житла — замовити не той документ і передати орендодавцю набагато більше особистих даних, ніж потрібно. У SCHUFA є продукти з різним призначенням, і безкоштовна Datenkopie не є аналогом довідки, створеної спеціально для подання третій особі.
Datenkopie nach Art. 15 DS-GVO — це безкоштовна копія персональних даних, які зберігає SCHUFA. Вона призначена насамперед для самого споживача: у документі можна перевірити записи, джерела інформації та дані, які передавалися компаніям. Оскільки така копія містить чутливу інформацію, передавати її повністю потенційному орендодавцю не варто.
Datenkopie можна безкоштовно замовити через офіційний сервіс SCHUFA. Документ надсилають поштою; за інформацією самого бюро, доставка зазвичай займає приблизно 5–7 днів після успішної ідентифікації, хоча в окремих випадках процедура може тривати довше.
Для оренди зручніший SCHUFA-BonitätsCheck — документ, спеціально підготовлений для передавання орендодавцю. Він доступний онлайн у форматі PDF, містить лише релевантну для перевірки кредитоспроможності інформацію та має код, за яким можна перевірити справжність документа. Станом на жовтень 2026 року разовий BonitätsCheck на сайті SCHUFA коштує 29,95 євро.
Як отримати безкоштовну копію даних SCHUFA
На офіційному сайті SCHUFA потрібно знайти продукт Datenkopie nach Art. 15 DS-GVO, заповнити заявку та пройти ідентифікацію. Саме ця копія є безкоштовною: в інтернеті існують сторонні сервіси, які пропонують замовити її від вашого імені та беруть за це комісію, хоча сама SCHUFA плати за Datenkopie не стягує.
Коли документ надійде, варто уважно перевірити всі записи: банківські договори, запити компаній, кредитні зобов’язання та можливі негативні дані. Для людини, яка нещодавно переїхала до Німеччини, невеликий обсяг інформації або навіть відсутність Score самі по собі не є доказом поганої кредитної історії.
Як отримати SCHUFA для орендодавця
Якщо квартира вже знайдена і ви переходите до фінального етапу відбору, можна замовити SCHUFA-BonitätsCheck. Після ідентифікації та оплати документ стає доступним у цифровому форматі, його можна додати до пакета документів на квартиру та передати потенційному орендодавцю.
Замовляти платний документ за кілька місяців до початку пошуку житла немає особливого сенсу. Краще отримати його ближче до моменту подання заявки на конкретну квартиру, щоб підтвердження було актуальним.
При цьому правила щодо самостійних запитів орендодавця до кредитних бюро складніші, ніж проста формула «можна лише з дозволу орендаря». У практичній ситуації для кандидата найпростіший і найбезпечніший варіант — самому надати спеціально призначений для оренди BonitätsCheck, не передаючи зайвих персональних даних.
Чому в українця може не бути SCHUFA Score
Відсутність балу особливо часто трапляється у людей, які лише почали користуватися німецькою фінансовою системою. Якщо SCHUFA взагалі не має інформації про людину, Score не розраховується. Аналогічна ситуація можлива, якщо людина відома SCHUFA менше шести місяців і при цьому немає банківського договору, який може бути врахований системою.
Якщо запис існує понад шість місяців, але банківського договору немає, Score вже може бути розрахований, однак компанії отримають інформацію про обмежений обсяг даних. За наявності чинного або завершеного банківського договору SCHUFA, за своїми актуальними правилами, може розраховувати Score незалежно від того, як давно людина з’явилася у базі.
Тому новоприбулому не потрібно намагатися терміново створити штучну «кредитну історію» через розстрочки або кредити. Набагато важливіше поступово сформувати стабільну фінансову історію та уникати дій, які нова модель SCHUFA може оцінювати негативно.
Як покращити SCHUFA-рейтинг
Найважливіше правило — виконувати фінансові зобов’язання вчасно та не допускати прострочених боргів, які можуть перетворитися на негативні записи. Вчасна оплата телефону, рахунків, кредитів або розстрочок не означає, що кожен такий платіж окремо «додає бали», однак вона допомагає уникнути платіжних порушень — одного з найважливіших факторів нового Score.
Для нового скорингу значення має й стабільність фінансових відносин. Наприклад, враховується вік найстарішого банківського договору, а велика кількість нових заявок або відкритих Girokonto та кредитних карток протягом короткого періоду, навпаки, може зменшити кількість балів за відповідним критерієм. Тому немає сенсу відкривати кілька рахунків або оформлювати кредитні продукти лише заради «покращення SCHUFA».
Окремо SCHUFA враховує кількість нових Ratenkredite — кредитів у розстрочку — за останні 12 місяців. Кілька нових кредитів за короткий період можуть погіршити результат, тому фінансову активність краще будувати поступово, без зайвих договорів.
Варто також регулярно перевіряти власні дані через безкоштовний SCHUFA-Account або Datenkopie. Якщо запис неправильний, застарілий або стосується договору, якого ви не укладали, потрібно звернутися щодо його перевірки та виправлення. Особливо це важливо у випадках крадіжки особистих даних або шахрайського оформлення договорів на чуже ім’я.
Послуги компаній, які обіцяють за гроші «очистити SCHUFA» або гарантовано підняти рейтинг, варто оцінювати критично. Законні та правильні записи не можна просто видалити за бажанням клієнта, а вимагати виправлення помилкових даних можна самостійно.
Які документи готувати для оренди квартири
SCHUFA — лише одна частина заявки. У конкурентних містах орендодавець або агентство часто оцінює кандидата комплексно, тому документи краще підготувати заздалегідь і зберігати в одному акуратному PDF-пакеті.
| Документ | Для чого потрібен |
| Mieterselbstauskunft | Основна інформація про майбутнього орендаря, роботу, дохід і склад домогосподарства |
| Einkommensnachweis | Підтвердження доходу: зарплатні листки, трудовий договір або інші документи |
| SCHUFA-BonitätsCheck | Підтвердження кредитоспроможності |
| Документ, що посвідчує особу | Для підтвердження особи на відповідному етапі оформлення |
| Mietschuldenfreiheitsbescheinigung | Підтвердження від попереднього орендодавця про відсутність боргів, якщо його можна отримати |
| Підтвердження попередніх оплат | Може використовуватися як альтернатива, якщо попередній орендодавець не видає окрему довідку |
| Bürgschaft | Поручительство, якщо доходу або кредитної історії недостатньо |
Не варто автоматично розсилати повні копії паспорта, посвідки та інших чутливих документів кожному автору оголошення ще до перегляду квартири. Обсяг персональних даних має відповідати етапу відбору та реальній необхідності орендодавця.
Після заселення з’являється ще один важливий етап — реєстрація адреси. Ми окремо пояснювали, як оформлюється Anmeldung у Німеччині для українців у 2026 році та коли потрібна Wohnungsgeberbestätigung.
Якою може бути Kaution
Для житлової оренди німецьке законодавство обмежує передбачену договором грошову заставу максимум трьома місячними Nettokaltmieten, тобто орендними платежами без авансових комунальних витрат. Якщо Kaution сплачується грошима, орендар також має право внести її трьома рівними щомісячними платежами.
Із поручительством ситуація складніша. Якщо орендодавець вимагає додаткову гарантію поверх максимальної застави як обов’язкову умову договору, необхідно перевіряти правомірність такої вимоги. Водночас у судовій практиці існують винятки для добровільно запропонованих третіми особами гарантій, тому правило «будь-яка застава плюс будь-яке поручительство завжди разом обмежені трьома орендами» є надто спрощеним.
Якщо оренду оплачує Jobcenter
Якщо витрати на житло має покривати Jobcenter або інша соціальна установа, погодження квартири краще отримати до підписання Mietvertrag. Допустимі витрати на оренду відрізняються залежно від міста, району та складу домогосподарства, тому орієнтуватися на одну загальну для всієї Німеччини суму не варто.
Ми вже підготували окрему інструкцію про те, як знайти квартиру в Німеччині та оформити оплату оренди через Jobcenter. Якщо після заселення змінюється адреса, розмір орендної плати, дохід або склад сім’ї, про це також може знадобитися повідомити відомство — детальніше про це пояснюємо в матеріалі про те, як повідомити Jobcenter про переїзд, оренду та інші зміни.
Як збільшити шанси на оренду, якщо SCHUFA порожня
Якщо ви нещодавно приїхали до Німеччини й SCHUFA ще не має достатньої історії, не потрібно подавати це як фінансову проблему. У короткому супровідному повідомленні можна пояснити, що ви недавно живете в країні, тому кредитна історія ще формується, а замість неї надати підтвердження стабільного доходу, трудовий договір або рішення про оплату житла соціальною установою.
За необхідності можна запропонувати поручителя, якщо така можливість є. Натомість обіцяти орендодавцю заставу понад законодавчо встановлений для звичайної Mietkaution ліміт не варто лише заради того, щоб отримати квартиру.
На популярні квартири надходить багато заявок, тому має значення і швидкість відповіді. Підготовлені заздалегідь Mieterselbstauskunft, підтвердження доходу та актуальний BonitätsCheck дозволяють подати повний пакет одразу після перегляду, якщо квартира вам підходить.
Окрема обережність потрібна з оголошеннями, де власник відмовляється показувати квартиру, перебуває нібито за кордоном і просить переказати депозит, «бронь» або перший місяць оренди до підписання договору. Передавати гроші лише заради можливості подивитися житло або отримати ключі через сумнівного посередника не варто.
Ця стаття була корисною? Підтримайте наш незалежний україномовний проєкт підпискою або одноразовим внеском — ваша допомога дозволяє нам створювати більше якісних матеріалів для українців за кордоном.
Коротко: що потрібно знати про SCHUFA у 2026 році
SCHUFA оцінює не ваш дохід, а кредитоспроможність на основі даних, які має про фінансові договори та платіжну поведінку. Із березня 2026 року новий SCHUFA-Score працює за шкалою від 100 до 999 балів і базується на 12 прозорих критеріях.
Для власної перевірки даних можна безкоштовно замовити Datenkopie за ст. 15 DSGVO або користуватися безкоштовним SCHUFA-Account. Для орендодавця практичніше використовувати BonitätsCheck, який містить лише потрібну для підтвердження кредитоспроможності інформацію та станом на жовтень 2026 року коштує 29,95 євро.
Якщо ви лише переїхали до Німеччини й Score ще немає, це не означає, що у вас погана кредитна історія. Стабільний банківський договір, відсутність прострочених боргів, помірна кількість нових фінансових продуктів і регулярна перевірка власних даних поступово формують повнішу історію. А під час оренди житла відсутність тривалої SCHUFA можна компенсувати якісно підготовленим пакетом документів, підтвердженням доходу або, за потреби, поручительством.